Cuando Intuit cerró Mint en marzo de 2024 y orientó a sus más de 20 millones de usuarios hacia Credit Karma , puso fin discretamente a la era de las aplicaciones gratuitas y sencillas para gestionar el presupuesto. Su lugar lo ocupa un tipo de software diferente: aplicaciones que leen tu extracto bancario, categorizan cada transacción mediante aprendizaje automático, pronostican tu flujo de caja y, en algunos casos, incluso dialogan contigo por mensaje de texto. Las mejores aplicaciones de finanzas personales con IA no son simples hojas de cálculo con inicio de sesión. Son motores de agregación de datos con una capa de IA integrada, y desarrollar una es un trabajo de ingeniería complejo.
- Las mejores aplicaciones combinan la agregación de datos bancarios en tiempo real con información real obtenida mediante aprendizaje automático, no con gráficos estáticos.
- Los datos bancarios fluyen a través de tartán, MX, o Yodlee, rara vez un enlace bancario directo.
- La IA se encarga del trabajo: categorización, predicción, detección de anomalías y asistentes de chat.
- Los asesores robóticos como Mejoramiento y Wealthfront Gestionar carteras automatizadas a gran escala.
- El cumplimiento normativo es innegociable: SOC 2, PCI DSS, GLBA, GDPR y las normas de banca abierta.
- El desarrollo de una aplicación financiera con inteligencia artificial real tiene un coste inicial de alrededor de 50,000 dólares y puede superar los 250,000 dólares.
Si estás estudiando estas aplicaciones porque quieres crear una, este análisis está pensado para ti. Desarrollamos aplicaciones de tecnología financiera e inteligencia artificial, así que en lugar de calificar las funciones, analizamos cada aplicación en detalle, como lo haría un equipo de ingeniería: cómo funciona su IA, cómo lee tus cuentas, cómo cumple con la normativa y dónde tiene permiso para operar.
¿Qué diferencia a las mejores aplicaciones de finanzas personales basadas en IA?
Las aplicaciones líderes en 2026 triunfan gracias a los datos y la IA, no al diseño de la interfaz. Lo que las distingue es la agregación confiable de múltiples cuentas, el aprendizaje automático que categoriza y pronostica con precisión, y un alto nivel de cumplimiento que permite confiarles toda la vida financiera del usuario. La escala ya es considerable. Los activos gestionados por los robo-asesores globales alcanzaron aproximadamente 2.70 billones de dólares entre unos 110 millones de usuarios en todo el mundo, y solo los robo-asesores estadounidenses gestionan más de 1 billón de dólares (CoinLaw, TechBullion, 2026). En cuanto a la agregación, Plaid se conecta a más de 11 000 instituciones financieras y a más de 200 millones de cuentas bancarias de consumidores (Departamento de Justicia de EE. UU.).
Detrás de esta categoría se esconde una cruda realidad. La mayor parte de la «IA» no se manifiesta en el asistente virtual que ven los usuarios. Se trata del trabajo, a menudo poco glamuroso, del aprendizaje automático que transforma un flujo de datos bancarios desordenado en información limpia, categorizada y predecible. Un cargo de «SQ *BLUE BOTTLE» debe convertirse en «Café, 5.40 $, discrecional» sin intervención humana. Si esto falla, todos los análisis posteriores serán erróneos. Las aplicaciones que triunfan son aquellas cuya categorización es discretamente precisa, no las que tienen el panel de control más llamativo.
Esta categoría también se divide en dos tipos de ingeniería. Las aplicaciones de presupuesto y seguimiento (Credit Karma, YNAB , Rocket Money , Cleo ) se centran en la lectura: recopilan datos, los analizan y ofrecen sugerencias. Los robo-advisors ( Wealthfront , Betterment , Acorns ) se centran en la escritura: gestionan fondos reales para las carteras de inversión y conllevan la responsabilidad regulatoria propia de los asesores de inversión. Si estás desarrollando una aplicación, decide qué tipo de ingeniería se ajusta a tu modelo antes de escribir código, ya que el cumplimiento normativo y la infraestructura difieren notablemente.
La idea principal
- Siga estas instrucciones: considere la precisión en la categorización de transacciones como su producto principal, no como una función secundaria.
- Evita esto: empezar con un chatbot antes de que tu sistema de procesamiento de datos y categorización estén bien definidos.
- Complejidad: alta. La mayor parte del presupuesto de ingeniería se destina a la capa de agregación y depuración de datos.
- Decisión: antes de diseñar, elige una aplicación de seguimiento con gran volumen de lectura o una aplicación de inversión con gran volumen de escritura. Son arquitecturas diferentes.
¿Cuáles son las 10 mejores aplicaciones de finanzas personales con inteligencia artificial?
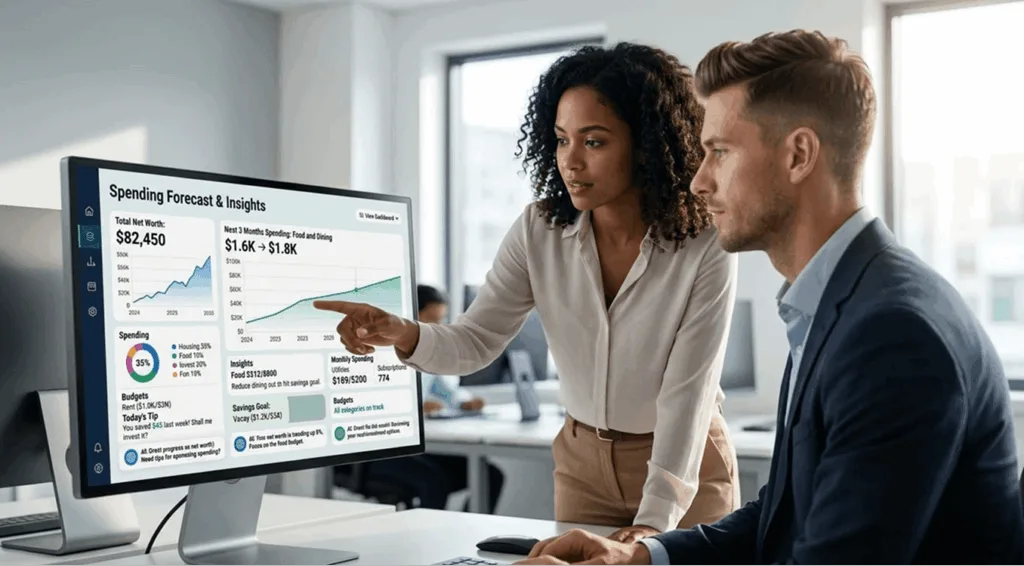
Clasificadas según una combinación de base de usuarios, usuarios activos y activos gestionados, y con mayor peso en empresas consolidadas, las diez aplicaciones de finanzas personales con IA más importantes de 2026 son Intuit Credit Karma, Empower, YNAB, Rocket Money, Cleo, Revolut, Wealthfront, Betterment, Acorns y Quicken Simplifi. Esta selección es intencionada. La mayoría son marcas consolidadas que han incorporado IA, con Cleo como la única aplicación nativa con IA que destaca, ya que una lista fiable no puede ignorarla. Las clasificaciones y funciones de las tiendas de aplicaciones cambian rápidamente, así que verifique las posiciones actuales con Statista, Sensor Tower y las listas de cada tienda antes de citarlas.
| Aplicaciones | Empresa | Tipo | Datos bancarios | Mercado local |
| Credit Karma | Intuit | Seguimiento, crédito, patrimonio neto | Intuit y los agregadores | Estados Unidos |
| Empoderamiento | Empoderamiento | Patrimonio neto, asesoramiento automatizado | Agregación al estilo Yodlee | Estados Unidos |
| YNAB | YNAB | Presupuesto basado en cero | Agregación más manual | Estados Unidos, Reino Unido y otros. |
| dinero cohete | dinero cohete | Suscripciones, presupuestos | Agregación estilo cuadros | Estados Unidos |
| Cleo | Cleo | Asistente de chat con IA | Agregación de banca abierta | TU APESTAS |
| revoluc | revoluc | Neobanco, gestión de dinero | Banca abierta Direct Plus | Reino Unido, UE, global |
| Wealthfront | Wealthfront | Robo-asesor | tartán | Estados Unidos |
| Mejoramiento | Mejoramiento | Robo-asesor | tartán | Estados Unidos |
| Bellotas | Bellotas | Microinversión | tartán | Estados Unidos |
| Acelerar simplificado | Quicken | Presupuestos, pronósticos | Agregación | Estados Unidos |
1. Crédito Intuit Karma
Credit Karma es importante porque heredó los usuarios de Mint y la ambición de Intuit. Intuit compró Credit Karma en 2020 y, tras la retirada de Mint el 23 de marzo de 2024, la posicionó como la sucesora para el seguimiento de cuentas, transacciones y patrimonio neto (WalletHub, Financial Samurai). Un aspecto a destacar: Credit Karma se lanzó sin los presupuestos por categorías ni la gestión de suscripciones de Mint, lo que demuestra la dificultad de adaptar las funcionalidades de un producto consolidado incluso dentro de una misma empresa (WalletHub). Su modelo de negocio se basa en la generación de leads. Analiza tu perfil financiero para recomendarte tarjetas y préstamos, lo que influye en cada decisión de producto.
La idea principal
- Ten en cuenta lo siguiente: un modelo gratuito, financiado mediante publicidad o referencias, puede hacer crecer rápidamente una aplicación financiera si las recomendaciones son relevantes.
- Evite esto: asumir que una migración conserva las funcionalidades. Credit Karma eliminó la función de presupuestos y los usuarios lo notaron.
- Nota sobre la monetización: la generación de leads alinea el producto con las recomendaciones, no con la gestión pura del dinero.
2. Empoderar
Empower , antes conocida como Personal Capital hasta su cambio de marca, es la alternativa gratuita más cercana al seguimiento del patrimonio neto de Mint y una plataforma de gestión patrimonial seria (My Money Blog). Combina la agregación de cuentas con análisis de inversiones y un servicio de asesoramiento automatizado, y Personal Capital ahora forma parte del negocio de asesoramiento más amplio de Empower (TechBullion). Para un desarrollador, Empower es el ejemplo perfecto de cómo combinar el seguimiento gratuito (el embudo de conversión) con el asesoramiento de pago (los ingresos), un modelo que muchas aplicaciones financieras copian.
La idea principal
- Sigue este esquema: la agregación gratuita como la parte superior del embudo, y la asesoría de pago como el negocio que se encuentra debajo.
- Evita esto: ocultar la herramienta gratuita. El seguimiento es lo que genera la confianza necesaria para vender asesoramiento.
- Complejidad: alta, porque se gestiona tanto un producto de datos como un servicio de asesoramiento regulado.
3. YNAB
YNAB , acrónimo de You Need A Budget (Necesitas un presupuesto), se lanzó en 2004 y logró una gran popularidad gracias a su enfoque de presupuesto base cero, donde cada dólar tiene una función (White Coat Investor). Históricamente, se basaba en reglas en lugar de inteligencia artificial, y la automatización y la categorización inteligente más recientes se superpusieron a ese método en lugar de reemplazarlo (Origin). Esta es una lección valiosa para los emprendedores: un método sólido y bien definido, junto con una automatización básica, puede superar a una IA más compleja y sin criterio propio.
La idea principal
- Ten en cuenta lo siguiente: una metodología de presupuestación clara le da a tu aplicación una identidad que la automatización pura no puede proporcionar.
- Evita esto: añadir IA a un núcleo débil. YNAB funciona porque el método funciona desde el principio.
- Complejidad: media. El factor diferenciador es la filosofía del producto, no la sofisticación del modelo.
4. Dinero cohete
Rocket Money , antes conocida como Truebill y posteriormente adquirida por Rocket Companies, se centra en un caso de uso específico: encontrar y cancelar suscripciones innecesarias (White Coat Investor). Su sistema de aprendizaje automático analiza las transacciones para detectar cargos recurrentes, y su característica más destacada es la cancelación activa, que permite finalizar una suscripción no deseada a través de la aplicación en lugar de simplemente marcarla (BestMoney). Una encuesta de Self Financial de 2026 reveló que casi el 60 % de los suscriptores tienen al menos una suscripción de pago sin usar cada mes, lo que supone un gasto de aproximadamente 26.79 dólares mensuales (BestMoney), un problema que la aplicación aprovecha para monetizar sus servicios.
La idea principal
- Sigue este consejo: resuelve por completo un problema costoso. La detección de suscripciones más la cancelación real constituyen un ciclo completo.
- Evite esto: detección de cargos recurrentes que solo emite alertas. Lo importante es tomar la acción por el usuario.
- Complejidad: media a alta. La detección fiable de cargos recurrentes en datos desordenados es más difícil de lo que parece.
5. cleo
Cleo es la excepción en esta lista gracias a su IA nativa y el ejemplo más claro de finanzas conversacionales bien implementadas. Funciona como un asistente de chat con una interfaz de mensajería de texto, famoso por su "modo crítico" que señala los gastos excesivos, y transfiere automáticamente pequeñas cantidades a cuentas de ahorro según sus propios algoritmos. Cleo demuestra que la interacción puede ser una característica clave. Para los usuarios que evitan por completo el tema de sus finanzas, una IA conversacional que hace que el dinero parezca algo sencillo fomenta comportamientos que un panel de control estático jamás lograría.
La idea principal
- Ten en cuenta lo siguiente: la personalidad y la conversación pueden ser más efectivas que los gráficos para los usuarios que temen hacer presupuestos.
- Evita esto: un chat sin análisis profundo. La información debe ser precisa ante todo.
- Complejidad: alta. Un chatbot financiero necesita una capa de datos fiable, además de estrictas medidas de seguridad para evitar malos consejos.
6. Revuelta
Revolut , fundada en 2015, es un neobanco global cuyas funciones de gestión financiera se basan en cuentas que controla directamente, complementadas con conexiones de banca abierta a bancos externos. Dado que Revolut es el banco en muchos casos, accede a las transacciones de forma nativa en lugar de extraerlas, lo que proporciona a sus análisis y presupuestos datos más precisos que los de una aplicación meramente agregadora. Para un desarrollador, Revolut es un claro ejemplo del modelo de finanzas integradas: al ser propietario de la cuenta, la gestión de datos se simplifica.
La idea principal
- Ten en cuenta lo siguiente: si puedes ser el propietario de la cuenta o la billetera, los datos de transacciones nativos superan la agregación de terceros.
- Evite esto: subestimar las licencias y el capital necesarios para ser un banco. Es un negocio diferente.
- Complejidad: muy alta. Las plataformas de neobancos conllevan una carga regulatoria y de licencias bancarias mucho mayor que la de una simple aplicación de seguimiento.
7. Frente a la riqueza
Wealthfront es uno de los mayores asesores financieros independientes, con activos en su plataforma que rondan los 94.1 millones de dólares y cerca de 1.42 millones de clientes con fondos a principios de 2026 (CoinLaw). Su automatización gestiona la construcción de carteras, el reequilibrio, la optimización fiscal y la indexación directa en cuentas de mayor tamaño, y conecta cuentas externas a través de Plaid (CoinLaw, Departamento de Justicia de EE. UU.). La lección de ingeniería es que la mayoría de los sistemas de inteligencia artificial robótica se basan en reglas disciplinadas y optimización que funcionan de forma fiable a gran escala, no en un modelo generativo. La corrección y la auditabilidad son más importantes que la novedad en este caso.
La idea principal
- Siga este consejo: para la automatización de inversiones, priorice la exactitud, la auditabilidad y la lógica fiscal por encima de la IA llamativa.
- Evite esto: comercializar la automatización basada en reglas como si fuera IA. Los reguladores ya están tomando medidas al respecto (véase más abajo).
- Complejidad: muy alta. Usted es un asesor de inversiones regulado, con todo el cumplimiento normativo que ello conlleva.
8. Mejora
Betterment fue pionera en el modelo de robo-advisor cuando se lanzó en 2010 y aún administra más de 40 mil millones de dólares para más de 800 000 clientes (Finder). Ofrece carteras basadas en objetivos, opciones socialmente responsables y acceso a asesores humanos en los niveles premium, y conecta cuentas externas a través de Plaid (Departamento de Justicia de EE. UU.). Betterment también adquirió las cuentas de inversión automatizada de Ellevest en 2025, lo que demuestra que la consolidación es constante en este sector (Motley Fool). Su sólida lógica basada en objetivos es lo que vale la pena imitar.
La idea principal
- Sigue este consejo: invertir en función de objetivos (jubilación, vivienda, fondo de emergencia) y gestionarlos por separado resulta eficaz y claro.
- Evite esto: lanzar un asesor financiero automatizado sin antes haber establecido las bases regulatorias y de custodia necesarias.
- Complejidad: muy alta, determinada por el cumplimiento normativo y el movimiento de dinero más que por la interfaz de la aplicación.
9. Bellotas
Acorns se consolidó gracias a una gestión de inversiones transparente. Su función distintiva de redondeo redondea las compras con tarjeta e invierte automáticamente el cambio sobrante, y vincula las cuentas a través de Plaid (Finder, Departamento de Justicia de EE. UU.). Acorns funciona con una suscripción fija en lugar de un porcentaje de los activos, lo que modifica su modelo económico y su público objetivo. Para un desarrollador, Acorns demuestra que una automatización bien diseñada, aplicada de forma consistente, puede convertirse en un producto completo.
La idea principal
- Ten en cuenta lo siguiente: una automatización bien hecha (como los resúmenes) puede ser la base de toda una aplicación para principiantes.
- Evita esto: sobrecargar una aplicación para principiantes con funciones avanzadas. Acorns destaca por su simplicidad.
- Nota sobre la monetización: la suscripción de tarifa plana es adecuada para saldos pequeños donde una comisión porcentual no generaría prácticamente ningún ingreso.
10. Quicken Simplifi
Quicken Simplifi traslada la tradición de Quicken, el software de finanzas personales que data de 1983, a una moderna aplicación móvil centrada en la elaboración de presupuestos y la previsión del flujo de caja (Origin). Combina información y proyecciones de gastos con datos agregados de cuentas, dirigida a usuarios que buscan estructura sin la complejidad de la versión de escritorio de Quicken. Demuestra que una marca consolidada puede mantenerse relevante reinventándose con un enfoque ágil y priorizando los dispositivos móviles, en lugar de defender un producto obsoleto.
La idea principal
- Ten en cuenta lo siguiente: la previsión del flujo de caja (cómo será tu saldo dentro de dos semanas) es una función muy valiosa, pero poco utilizada.
- Evita esto: adaptar un producto de escritorio complejo a dispositivos móviles sin modificarlo. Simplifi triunfó empezando desde cero.
- Complejidad: media. La previsión es valiosa y factible una vez que los datos categorizados estén limpios.
¿Listo para planificar tu propio proyecto?
Si su objetivo es lanzar una solución en un mercado específico, el primer paso más inteligente es un plan de IA y agregación de datos adaptado a los bancos y la normativa de esa región. Envíenos su mercado objetivo y el problema financiero que desea resolver, y le ayudaremos a encontrar el proveedor de agregación ideal, las funcionalidades de IA que conviene desarrollar primero y el camino hacia el cumplimiento normativo.
¿Cómo acceden estas aplicaciones a tus datos bancarios?

Ninguna de estas aplicaciones requiere que introduzcas cada transacción. Vinculan tus cuentas mediante un agregador de datos bancarios, y este agregador es la integración más importante de toda la categoría. Plaid domina en Estados Unidos y gestiona la vinculación de cuentas de Acorns, Betterment y Robinhood, entre muchas otras (Departamento de Justicia de EE. UU.). MX y Yodlee son otros actores importantes en EE. UU., mientras que TrueLayer y Tink lideran la banca abierta europea, e India opera bajo el marco regulado de Agregador de Cuentas.
Para un desarrollador, la mecánica es fundamental. La agregación moderna utiliza API seguras donde el banco expone los datos a través de una conexión aprobada, modelo que ahora impulsan tanto los reguladores como los bancos. Los métodos de agregación más antiguos utilizaban el rastreo de pantalla, almacenando las credenciales de acceso bancario del usuario y copiando los datos al iniciar sesión con su cuenta, lo que representa un grave riesgo de seguridad y se está eliminando gradualmente (Medium, análisis de banca abierta). Wells Fargo, por ejemplo, obligó a agregadores como Plaid y Yodlee a enrutar los datos a través de su API en lugar de extraerlos (Banking Dive). Al desarrollar, es esencial contar con conexiones basadas en API siempre que existan.
| Región | Principales proveedores de agregación | Marco conceptual |
| Estados Unidos | Plaid, MX, Yodlee, Finicity (Mastercard), Akoya | Normativa de banca abierta de la CFPB (Ley Dodd-Frank 1033) |
| Reino Unido | TrueLayer, Tink, Plaid | Banca abierta |
| Unión Europea | Tink (Visa), TrueLayer, Salt Edge | PSD2 |
| India | Agregadores de cuentas (con licencia del RBI) | Marco de agregación de cuentas del RBI |
La historia del mercado de agregación ofrece una valiosa lección. Visa acordó comprar Plaid por 5.3 millones de dólares en enero de 2020, pero abandonó la operación en enero de 2021 tras la demanda interpuesta por el Departamento de Justicia de EE. UU. para bloquearla por prácticas monopolísticas (Banking Dive). Mastercard, por su parte, adquirió Finicity por 825 millones de dólares sin mayores problemas (Banking Dive). La conclusión para un fundador es que la capa de agregación es potente, competitiva y está en proceso de consolidación, por lo que conviene elegir un proveedor que priorice su estabilidad y precios, no solo su cobertura.
La idea principal
- Sigue estos pasos: crea una capa de agregación independiente del proveedor para que puedas cambiar o añadir Plaid, MX o Tink más adelante.
- Evite esto: las conexiones basadas en la extracción de datos de pantalla. Son frágiles, inseguras y los bancos las están bloqueando.
- Coste oculto: la agregación se factura por cuenta vinculada o por llamada a la API, por lo que su coste aumenta en función de la base de usuarios.
¿Cómo funciona realmente la inteligencia artificial en estas aplicaciones?

La IA en una aplicación de finanzas personales se basa principalmente en el aprendizaje automático para realizar cuatro tareas sencillas, además de una capa de chat opcional. Estas cuatro tareas principales son la categorización de transacciones (convertir las descripciones bancarias en categorías claras), la previsión de gastos (proyectar saldos y facturas futuras), la detección de anomalías (identificar cargos inusuales o posibles fraudes) y la detección de cargos recurrentes (encontrar suscripciones). El asistente de chat, como en Cleo, se sitúa en la capa superior y suele ser la parte menos exigente técnicamente cuando los datos subyacentes están limpios.
La categorización es fundamental y, a la vez, la más difícil de lograr de forma consistente. Las descripciones de los bancos son inconsistentes, los nombres de los comercios son crípticos y una misma cadena de texto puede tener distintos significados para diferentes usuarios. El valor de Rocket Money depende por completo de la detección precisa de cargos recurrentes en este entorno complejo. Los robo-asesores como Wealthfront y Betterment muestran la otra cara de la IA financiera: una optimización rigurosa para la construcción de carteras, el reequilibrio y la compensación de pérdidas fiscales, gestionada de forma fiable y auditable, en lugar de basarse en la creatividad.
Una advertencia influye en cómo debes hablar de tu propia aplicación. La Comisión de Bolsa y Valores de EE. UU. (SEC) ha comenzado a sancionar el "lavado de imagen mediante IA", es decir, las afirmaciones falsas o exageradas sobre el uso de inteligencia artificial, y varias empresas llegaron a acuerdos extrajudiciales en 2024 y 2025. Si tu aplicación se clasifica como un motor de reglas, denomínala así. Exagerar las capacidades de la IA ahora representa un riesgo regulatorio, no solo un error de marketing.
La idea principal
- Sigue este consejo: invierte primero en categorización y previsión. Son la base de todas las funciones visibles.
- Evite esto: exagerar las afirmaciones sobre la IA. Los reguladores están tomando medidas contra el "lavado de imagen mediante IA", así que describa lo que sus modelos hacen realmente.
- Complejidad: la categorización es engañosamente difícil. Requiere un presupuesto considerable para el aprendizaje automático y el ajuste continuo del modelo.
¿Qué patrones de UI/UX hacen que una aplicación financiera sea atractiva y fácil de usar?
Los usuarios de aplicaciones financieras comparten ciertos patrones: un saldo neto claro o un indicador de "dinero seguro para gastar" en la pantalla principal, un proceso de vinculación de cuentas rápido y sencillo, información útil que les indica qué hacer en lugar de solo lo que sucedió, y recordatorios oportunos. Todo lo demás es secundario. La gente abre una aplicación financiera para responder rápidamente a una pregunta, generalmente "¿estoy bien?", y la aplicación que la responde de un vistazo se gana el hábito.
La vinculación de cuentas es el momento clave en la incorporación de usuarios. El usuario otorga acceso a su cuenta bancaria, una acción que requiere mucha confianza, por lo que el proceso (a menudo impulsado por un módulo integrado del proveedor como Plaid Link) debe ser seguro, rápido y estar claramente explicado. Un fallo en este punto puede arruinar aplicaciones que, de otro modo, serían excelentes. Después, la capacidad de acción marca la diferencia entre los éxitos y los fracasos. Mostrar que alguien gastó de más en restaurantes es fundamental. Explicar el impacto y sugerir un ajuste específico es lo que hacen las aplicaciones de IA modernas, y es la razón por la que retienen usuarios donde las aplicaciones de seguimiento pasivo los perdieron (Toolradar).
Vale la pena estudiar el enfoque de Cleo, incluso si desarrollas algo más convencional. Al convertir la gestión del presupuesto en una conversación con personalidad, llega a usuarios que jamás abrirían una aplicación de hojas de cálculo. La interacción, el ahorro gamificado y los recordatorios oportunos impulsan el cambio de comportamiento que constituye el verdadero producto. Esta misma psicología de la interacción impulsa aplicaciones rentables mucho más allá del sector financiero, razón por la cual una aplicación de dinero con IA figura junto a otros modelos sólidos en nuestra lista de las mejores ideas de aplicaciones que pueden enriquecerte en 2026.
La idea principal
- Siga estas instrucciones: un número principal claro en la pantalla de inicio, además de un proceso de vinculación bancaria rápido y fiable.
- Evita esto: paneles de control pasivos. Los análisis deben recomendar una acción, no solo mostrar un número.
- Complejidad: el proceso de vinculación de cuentas parece sencillo, pero es donde se produce la mayor parte del abandono durante el proceso de incorporación.
¿Qué normativas debe cumplir una aplicación financiera basada en IA?

Las regulaciones a las que te enfrentas dependen de la ubicación de tus usuarios y de si gestionas su dinero o solo sus datos. Un rastreador que lee cuentas y un asesor automatizado que invierte con ellas se rigen por normas diferentes. En todos los casos, SOC 2 Tipo II y PCI DSS son requisitos básicos, y el manejo de datos personales se rige por la legislación regional de privacidad. Si no cumples con estos requisitos, no podrás lanzar tu aplicación, ya que los bancos y agregadores no se conectarán a una aplicación que no pueda demostrar su nivel de seguridad.
En Estados Unidos, la Ley Gramm-Leach-Bliley (GLBA) regula la protección de datos financieros, y la norma de banca abierta de la Oficina de Protección Financiera del Consumidor, en virtud de la sección 1033 de la Ley Dodd-Frank, define el derecho del usuario a sus propios datos. En Europa, la Directiva PSD2 sustenta la banca abierta y el RGPD regula los datos personales. El Reino Unido cuenta con su propio sistema de banca abierta. En India, el marco del Agregador de Cuentas del Banco de la Reserva de India controla el intercambio de datos basado en el consentimiento, y la Ley de Protección de Datos Personales Digitales (DPDP) regula la privacidad. Si gestionas dinero a través de una aplicación de inversión, también asumes las obligaciones de registro y custodia como asesor de inversiones, lo que supone una carga mucho mayor que la de un rastreador.
| Jurisdicción | Regla de datos y banca abierta | Expectativas de seguridad básicas |
| Estados Unidos | GLBA, norma CFPB (Dodd-Frank 1033) | SOC 2 Tipo II, PCI DSS |
| Reino Unido | Banca abierta | SOC 2, ISO 27001 |
| Unión Europea | PSD2, RGPD | SOC 2, ISO 27001 |
| India | Agregador de cuentas del RBI, Ley DPDP | SOC 2, ISO 27001 |
La idea principal
- Siga estos pasos: planifique la certificación SOC 2 y el cifrado desde el primer día. Los agregadores y los bancos exigen pruebas antes de conectarse.
- Evita esto: tratar el cumplimiento normativo como una tarea de la semana de lanzamiento. Da forma a la arquitectura y la certificación lleva meses.
- Costes ocultos: las auditorías, las certificaciones y las herramientas de privacidad son continuas, no se pagan una sola vez.
¿Cuánto costará desarrollar una aplicación financiera con inteligencia artificial en 2026?

El desarrollo de una aplicación realista de finanzas personales con IA tiene un costo inicial de alrededor de $50,000 para un MVP de presupuesto básico y puede superar los $250,000 para una plataforma completa con asistente de IA o funciones de asesoramiento automatizado. El rango es amplio porque el costo depende de factores específicos, y las cifras que se muestran a continuación son estimaciones de Sigosoft basadas en proyectos fintech similares, no en cifras del mercado externo. Considérelas como rangos de planificación, no como presupuestos definitivos.
Cuatro factores determinan el costo total. Primero, la IA y el flujo de datos: la categorización y la previsión fiables requieren un esfuerzo considerable en aprendizaje automático y un ajuste continuo. Segundo, la agregación es un costo recurrente, facturado por cuenta vinculada o llamada a la API por Plaid, MX o un proveedor regional, por lo que crece con el número de usuarios. Tercero, el cumplimiento normativo y la seguridad (SOC 2, PCI DSS, pruebas de penetración) añaden tiempo de desarrollo y gastos generales permanentes. Cuarto, cualquier inversión o transferencia de fondos implica obligaciones de asesoramiento financiero o licencias que superan con creces el costo de la propia aplicación.
| <b></b><b></b> | Gama de construcción tosca | Cronología típica |
| Presupuesto y seguimiento del MVP | $50,000 a $90,000 USD | 4 al mes 6 |
| Aplicación de asistente o análisis de IA | $100,000 a $180,000 USD | 6 al mes 9 |
| Plataforma de asesoramiento automatizado o de nivel neobanco | $ 250,000 o mas | De 9 a 15 meses o más |
Un equipo viable para un proyecto serio incluye un gerente de producto, un diseñador de UI/UX, dos o tres ingenieros de backend, un ingeniero de aprendizaje automático, dos desarrolladores móviles (con Swift y Kotlin nativos, o Flutter para multiplataforma), un ingeniero de control de calidad y un ingeniero de DevOps. Además del desarrollo, es importante presupuestar los costos operativos, que son constantes: infraestructura en la nube, tarifas de agregación por cuenta, alojamiento de modelos, pruebas de seguridad y renovación de certificaciones. Los fundadores que solo planifican el desarrollo y se olvidan de la operación son los que terminan estancados tras el lanzamiento.
La idea principal
- Siga estas instrucciones: presupueste por separado los costos de construcción y los costos continuos de agregación, modelado y cumplimiento normativo.
- Evita esto: tener una cifra fija en la cabeza. Una aplicación financiera con IA supone un coste recurrente, no un gasto único.
- Nota del equipo: un ingeniero de aprendizaje automático dedicado a la categorización y la previsión se amortiza por sí solo gracias a la retención de personal.
Errores comunes al crear una aplicación de finanzas personales con IA

La mayoría de los proyectos fallidos de aplicaciones financieras repiten los mismos errores. Estos errores se pueden evitar si se conocen desde el principio.
El primer error es tratar la agregación como algo secundario. Los equipos crean una interfaz atractiva y luego descubren que las conexiones bancarias inestables y las transacciones mal categorizadas destruyen la confianza del usuario en la primera semana. La capa de datos es el producto, así que constrúyela primero. El segundo error es codificar un único proveedor de agregación. Cuando ese proveedor cambia los precios o deja de trabajar con un banco, no hay alternativa. Crea una capa independiente del proveedor. El tercero es exagerar las capacidades de la IA, lo cual ahora representa un riesgo regulatorio real debido a las medidas de la SEC contra el "lavado de imagen con IA" (Financer). Describe qué hacen realmente tus modelos.
El cuarto error es subestimar el cumplimiento normativo. Los fundadores suelen retrasar la implementación de SOC 2 y las medidas de privacidad, y luego descubren que los agregadores y los bancos no se conectarán hasta que se completen, lo que retrasa el lanzamiento varios meses. El quinto es un flujo de vinculación bancaria frágil que provoca la pérdida de usuarios en el momento de mayor confianza durante el proceso de incorporación. El último es copiar una aplicación occidental directamente en un mercado como el de la India sin tener en cuenta el marco del Agregador de Cuentas del Banco de la Reserva de la India (RBI) ni la legislación local sobre privacidad. Lo que funciona en Estados Unidos no se traslada sin modificaciones.
La idea principal
- Siga esta lista de verificación: capa de datos primero, agregación independiente del proveedor, afirmaciones honestas sobre la IA, cumplimiento temprano, vinculación resiliente, localización.
- Evita esto: lanzar el producto antes de que tu categorización sea precisa. Los datos erróneos son peores que la ausencia de datos.
Preguntas Frecuentes
¿Cuál es la mejor aplicación de finanzas personales con inteligencia artificial en 2026?
No existe una única aplicación ideal, ya que depende del objetivo. Para el seguimiento gratuito del patrimonio neto, Empower y Credit Karma son las mejores. Para una gestión presupuestaria disciplinada, YNAB. Para reducir las suscripciones, Rocket Money. Para un asistente de IA conversacional, Cleo. Para la inversión automatizada, Wealthfront y Betterment. Cada una ofrece una lección diferente.
¿Cómo acceden las aplicaciones financieras con inteligencia artificial a mi cuenta bancaria?
Se conectan mediante un agregador de datos bancarios en lugar de un inicio de sesión directo. Plaid, MX y Yodlee dominan en EE. UU., TrueLayer y Tink lideran la banca abierta europea, e India utiliza el marco del Agregador de Cuentas del Banco de la Reserva de la India (RBI). Las conexiones modernas utilizan API bancarias seguras, y los métodos de extracción de datos de pantalla más antiguos y arriesgados se están eliminando gradualmente.
¿Cuánto cuesta desarrollar una aplicación de finanzas personales con inteligencia artificial?
Un producto mínimo viable (MVP) para la gestión de presupuestos suele costar alrededor de 50 000 $, un asistente de IA o una aplicación de análisis de datos cuesta entre 100 000 $ y 180 000 $, y una plataforma de asesoramiento automatizado o de nivel neobanco supera los 250 000 $. Estas son estimaciones basadas en la construcción. Las tarifas de agregación, el alojamiento de modelos y los costes de cumplimiento normativo son gastos adicionales y recurrentes.
¿Qué es mejor, una aplicación de presupuestos basada en reglas o una basada en inteligencia artificial?
Ambos métodos funcionan, y la verdad es que la mayoría de las buenas aplicaciones los combinan. YNAB demuestra que un método sólido basado en reglas con automatización básica puede superar a una IA más compleja sin una filosofía definida. La IA aporta valor en la categorización, la predicción y las sugerencias personalizadas. Empieza con una capa de datos precisa y luego añade la IA donde modifique el comportamiento.
¿Las aplicaciones financieras basadas en IA necesitan licencias regulatorias?
Un rastreador que solo lee datos está sujeto a normas de protección y seguridad de datos como GLBA, GDPR y SOC 2, pero generalmente no requiere una licencia de inversión. Una aplicación que invierte o transfiere dinero implica el registro como asesor de inversiones, normas de custodia y obligaciones bancarias, que son mucho más estrictas. Consulte con un abogado local antes de desarrollar la aplicación.
¿Qué le pasó a Mint?
Intuit cerró Mint el 23 de marzo de 2024 y trasladó a sus usuarios a Credit Karma, empresa que también le pertenece. Credit Karma mantuvo el seguimiento de cuentas y patrimonio neto, pero eliminó los presupuestos por categoría y la gestión de suscripciones de Mint. Al finalizar su ciclo de vida, Mint contaba con más de 20 millones de usuarios y aproximadamente 4 millones de usuarios activos mensuales.
¿Es seguro vincular mi cuenta bancaria a estas aplicaciones?
Las aplicaciones de buena reputación utilizan conexiones cifradas basadas en API a través de agregadores regulados y cuentan con certificaciones como SOC 2 Tipo II y PCI DSS, lo que resulta más seguro que los antiguos métodos de extracción de datos de pantalla. La seguridad depende de la política de seguridad específica de la aplicación, así que compruebe las certificaciones indicadas y cómo gestiona sus datos antes de conectarse a cualquier dispositivo.
Crea tu aplicación financiera con IA con un equipo que ya lo ha hecho.
Estudiar la automatización de Wealthfront o el asistente de chat de Cleo es útil, pero la verdadera pregunta es qué necesita tu aplicación para lanzarse y cumplir con las normativas de tu mercado. Eso es lo que hacemos. Sigosoft desarrolla aplicaciones de finanzas personales y fintech con IA, agregación de datos bancarios mediante Plaid o MX, categorización y previsión mediante aprendizaje automático, un asistente financiero LLM opcional y arquitectura compatible con SOC 2 y PCI, optimizada para mercados como EE. UU., Reino Unido, India y el CCG. Cuéntanos cuál es tu mercado objetivo y el alcance de tu proyecto, y te presentaremos una lista de proveedores de agregación, un plan de funcionalidades de IA y un presupuesto de desarrollo.
Inicie su proyecto de aplicación financiera con IA con Sigosoft.
¡Gracias por la respuesta!

Praveen Soman Director ejecutivo de Sigosoft
Emprendedor tecnológico y estratega de productos digitales, apasionado por desarrollar software escalable y resolver desafíos empresariales reales. Disfruta explorando la IA, las tecnologías emergentes, las startups y las ideas que dan forma al futuro de la tecnología.
Conecta en LinkedIn →Iniciar la discusión
¿Tienes preguntas o experiencias que quieras compartir? Nuestro equipo las lee y responde.